越南允許電力集團用稅後利潤處理失敗項目投資費用
越南政府頒佈第407/2026號法令,允許越南電力集團在符合規定條件時,以稅後利潤處理因規劃調整或政策變化而無法實施的電力項目投資費用,分攤期最長五年。法令還規定了部分成本的分攤和資產移交辦法。

越南政府頒佈第407/2026號法令,規定越南電力集團(越南電力集團,越南電力集團)母公司的特殊運營和財務管理機制。其中,因規劃調整或政策變化而無法實施的電力項目,符合條件的前期準備和已發生投資費用,可由稅後利潤處理。這些費用在計算企業所得稅應稅所得時不得扣除。
適用情形包括:主管機關調整規劃,導致項目不再具備實施條件;或主管機關出臺、修改政策,改變投資條件,且政策變化是項目無法實施的直接、決定性原因。認定費用須有規劃或政策變化影響評估文件,以及對應的驗收、結算和獨立審計材料。
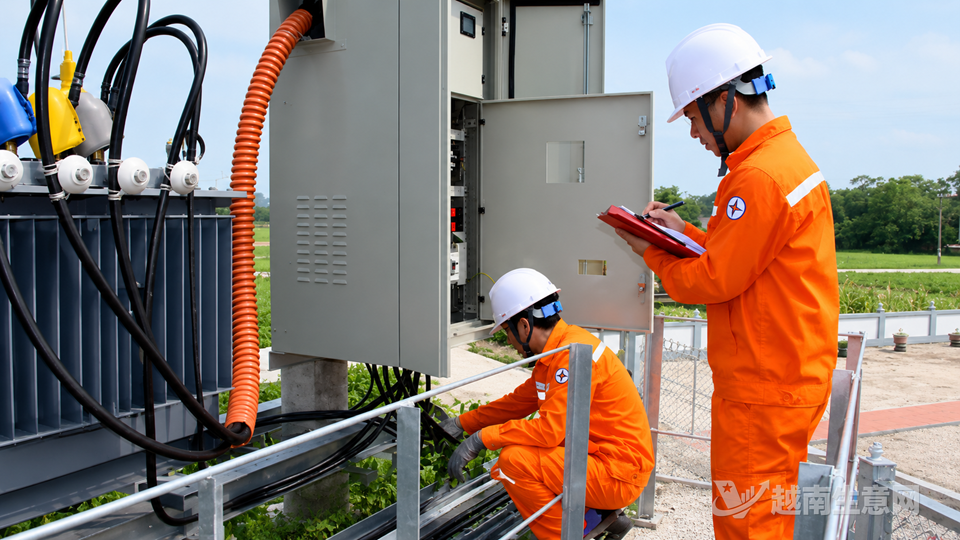
越南電力集團可按規定以稅後利潤處理符合條件的失敗電力項目投資費用。(越南生意網)
在獨立審計對結算價值出具無保留意見後,越南電力集團可決定費用分攤期限,自成員委員會批准項目符合結算條件之日起最長五年。法令還允許將國家電力發展規劃內項目建設期間的匯率差額累計計入並分攤至財務收入或費用;費用分攤期自項目投運起不超過五年,國家重要項目則不超過貸款償還期。
電錶成本可自發生起在不超過五年內分攤。因自然災害、火災等客觀原因產生的電力設施修復費用,若使利潤低於計劃或造成虧損,扣除保險賠償及其他支持資金後,可自發生起在不超過三年內分攤。
資產管理方面,越南電力集團成員委員會可決定在集團與其全資子公司之間按賬面價值移交項目和資產,不重新估值。越南電力集團接收公私合作項目的電力設施時,若缺少資產原值和剩餘價值信息,可暫按項目投資額的20%確定價值,再依規完成估值;法令生效前已接收但尚未完成估值的設施也適用這一暫定辦法。
來源:越南生意網