越南年營收不超100億盾經營者可減免30%所得稅
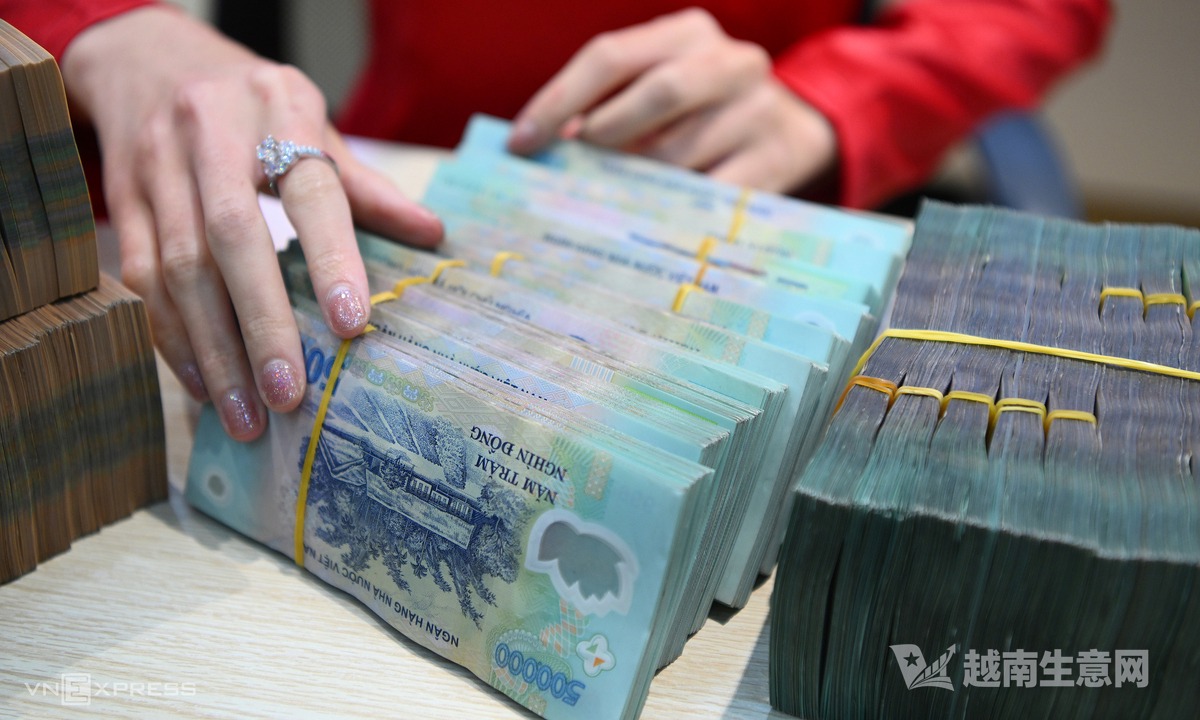
越南一項所得稅減免政策適用於年營收不超過100億越南盾的企業、個體工商戶和個人經營者,覆蓋2026年和2027年納稅年度。符合條件者可在分期申報或預繳時享受減免;若全年實際營收超標,須補繳此前減免的稅款。
共 8 篇
越南一項所得稅減免政策適用於年營收不超過100億越南盾的企業、個體工商戶和個人經營者,覆蓋2026年和2027年納稅年度。符合條件者可在分期申報或預繳時享受減免;若全年實際營收超標,須補繳此前減免的稅款。
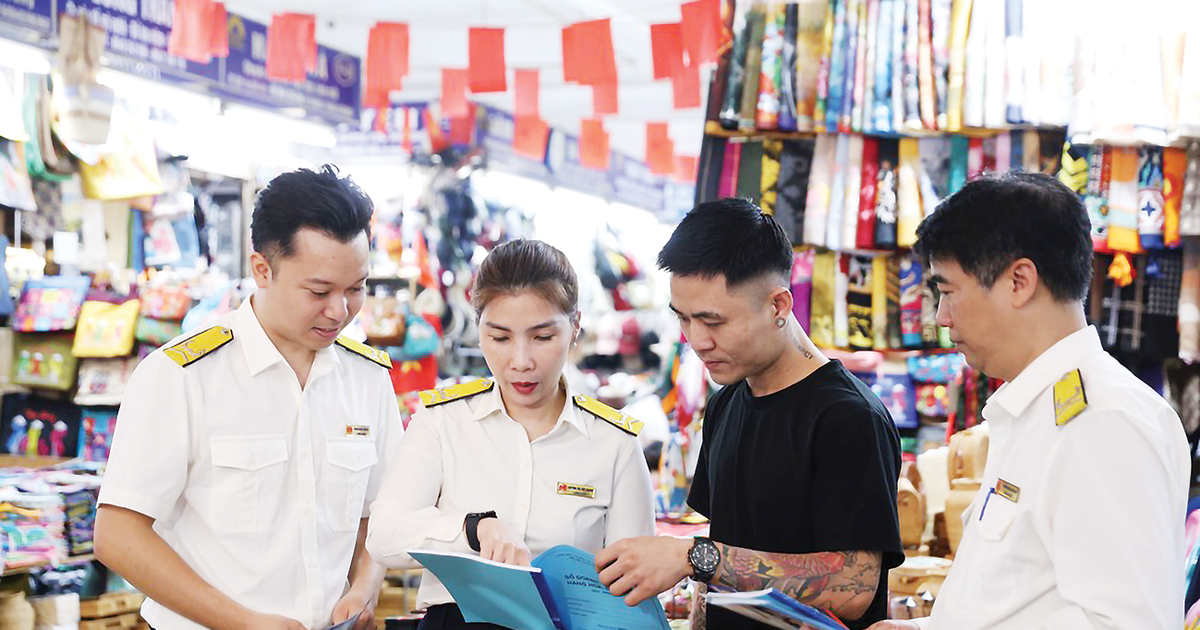
越南政府出臺第398號法令:2026年和2027年,年營收不超過100億越南盾的企業及個體經營者,可在各期申報或暫繳時減免30%所得稅。實際營收超出門檻的,須補繳已減免稅款。
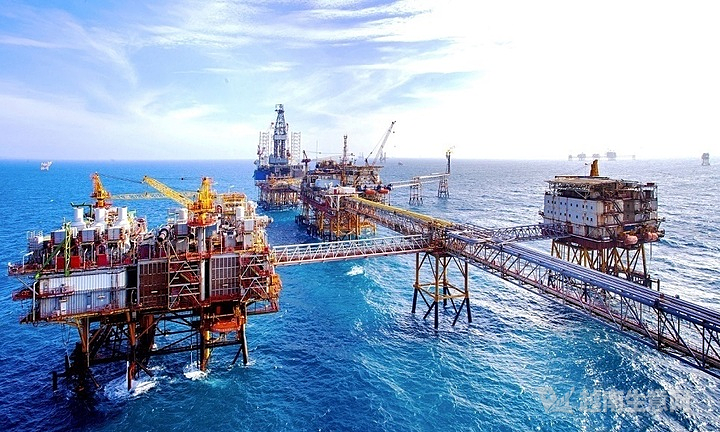
越南國內石油產量在2025年結束連續11年下降後,於2026年前9個月增長10.4%,但開採規模仍僅約為2004年峰值的一半。業內人士提出提高老油田採收率、開發小型油田,並向深加工和能源服務延伸。
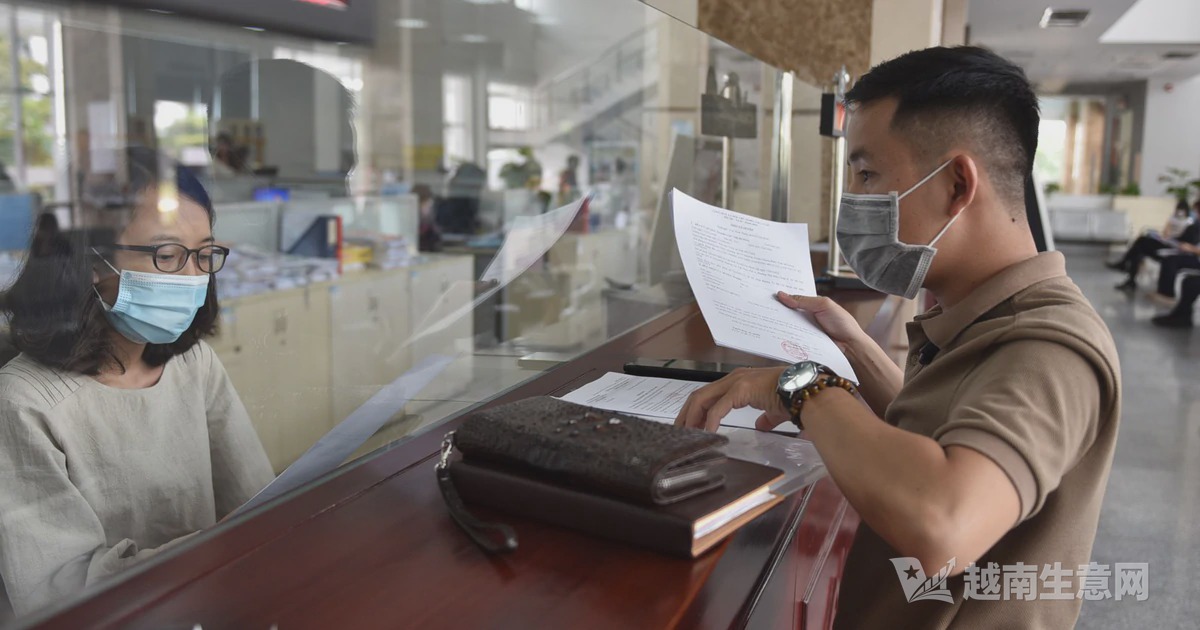
越南財政部在徵求意見的政府決議草案中提出,為符合條件的長期停業企業簡化稅號註銷。財政部舉例稱,一家離開登記地址10年且沒有經營活動的企業,按現行規定辦理解散,需補交至少40份申報表、10套匯算報告,並支付約5500萬越南盾。
越南國會10月29日討論中小企業發展法草案。草案擬讓中小企業自首次取得註冊證書起免繳三年企業所得稅,並提高年營收認定門檻。有代表建議改從企業獲利時起算免稅期,同時設置自注冊起五年的期限。
越南財政部正就一項稅務紓困決議草案徵求意見。已停業但尚未註銷稅號、或不在登記地址經營的企業和組織,補齊報稅材料後,擬按完成時間獲得30%至70%的逾期申報罰款減免。草案還涉及個體經營者及長期停業主體的稅號處理。
越南企業向個體工商戶採購時,符合條件的支出可計入企業所得稅稅前扣除,但賣方按營業額直接計繳增值稅所開具的銷售發票,通常不能作為買方抵扣進項稅的憑證。採購價格、發票要求及轉型成本因此成為交易雙方需要權衡的因素。
越南財政部10月23日向國會提交三部稅法修訂草案,擬對撂荒、未投入使用及延遲投入使用的土地徵收0.2%稅率,為現行非農業用地使用稅最高檔。國會經濟與財政委員會基本贊同方向,但指出稅率與現行0.15%的關係未釐清,稅法與土地法概念不統一,恐造成財務義務重疊。