越南稅務總局發佈八項規則,禁止稅務幹部刁難納稅人
越南稅務總局自9月30日起在各級稅務機關實施八項行政手續辦理規則,要求稅務幹部在材料齊備時主動即時處理,不得故意拖延、不得要求納稅人重複提供已有信息,也不得以“仍在期限內”為由為遲辦辯解。規則執行結果將納入幹部考核,嚴重違規者將被追責。

越南稅務總局(Cục Thuế)宣佈,自9月30日起在各級稅務機關實施八項行政手續辦理規則,旨在減少對納稅人的刁難和拖延。稅務總局表示,規定期限是必須保證的底線,而不是“等到期限再辦”的時間點。
根據新規,稅務幹部在材料齊備時必須立即檢查處理,並主動協調以縮短辦理時間。對於存在延誤風險的材料,幹部須儘早跟蹤處理原因,無法保證時限時及時上報,同時主動向納稅人通報影響進度的問題。
規則明確禁止稅務幹部故意將材料壓到臨近期限才處理,或等納稅人催促後才辦理;也不得因內部協調等待而缺乏跟蹤督促導致材料積壓,更不能以“仍在期限內”為由為遲辦合格材料辯解。
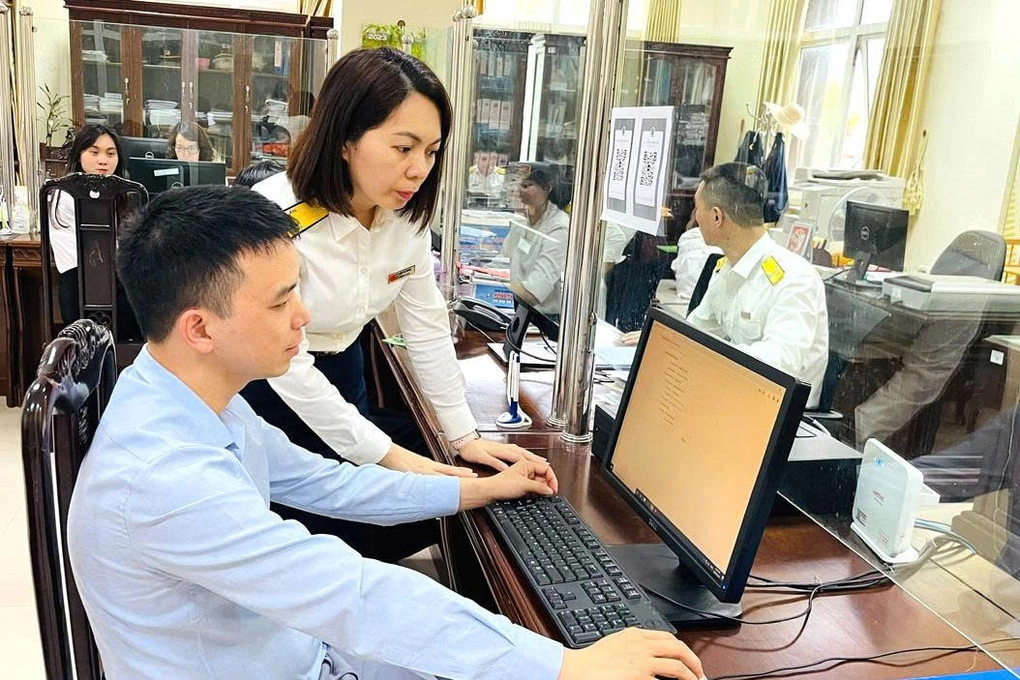
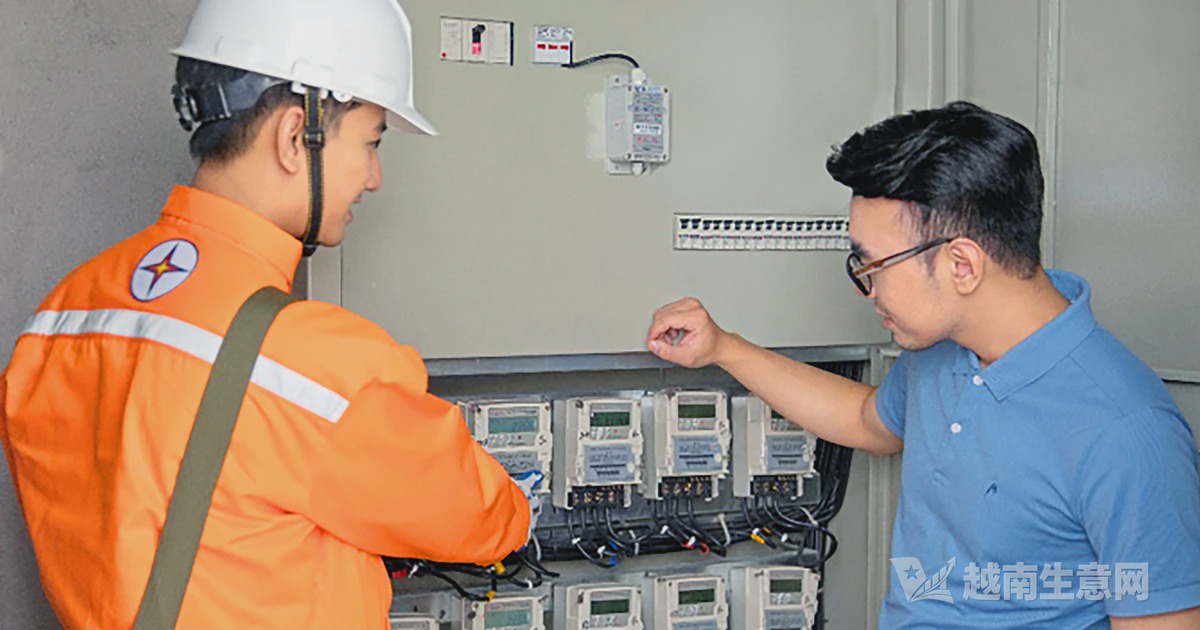
稅務幹部指導民眾辦理手續。圖片來源:越南稅務總局(越南生意網)
在信息使用方面,稅務機關已掌握並可使用的信息,幹部須主動調取,不得要求納稅人重複提供。數據不一致時,稅務機關須查明原因,區分納稅人錯誤與數據、系統或流程錯誤。遇到障礙時,幹部須主動報告並提出方案,超出權限的事項及時提交有權機關審議,避免材料卡殼或推諉責任。
規則還要求,不得讓納稅人自行尋找人員解決稅務機關內部問題。幹部責任不止於受理或轉交材料,而須跟蹤至辦結、協調處理並在返還前檢查結果。結果返還後產生的問題,如屬稅務機關職責權限,仍須受理解決。
此外,在法律允許範圍內,幹部應選擇對納稅人有利的處理方式,並對性質和法律依據相同的案例統一適用,但靈活性不得成為隨意處理或設置例外的理由。溝通中須傾聽、使用易懂語言、保持冷靜和尊重,不得刁難、提出缺乏依據的要求、暗示或收受不當利益。
為便於納稅人監督服務質量,核心規則將在受理和辦理手續場所張貼,並通過行業信息渠道和熱線傳播。規則執行結果將作為幹部質量評估、分類和年度評優的標準之一,發生嚴重違規時,負責人和相關個人須承擔紀律責任。
來源:越南生意經