越南房地产市场分化:买入价格与现金流决定持有能力
越南房地产市场分化之下,房贷优惠期结束后的还款压力因家庭收入和储蓄而异。部分房源降价后仍难出售,购房者需要对照实际成交价、项目进度和自身现金流;开发商也面临销售回款与建设资金的平衡问题。

越南房地产市场分化,房贷优惠期结束后,借款人的还款能力成为能否继续持有房产的关键。以一笔30亿越南盾的贷款为例,月供可能由2200万越南盾升至3700万越南盾。收入和生活开支不同的家庭,即使贷款金额相同,也可能分别出现每月资金结余和缺口。
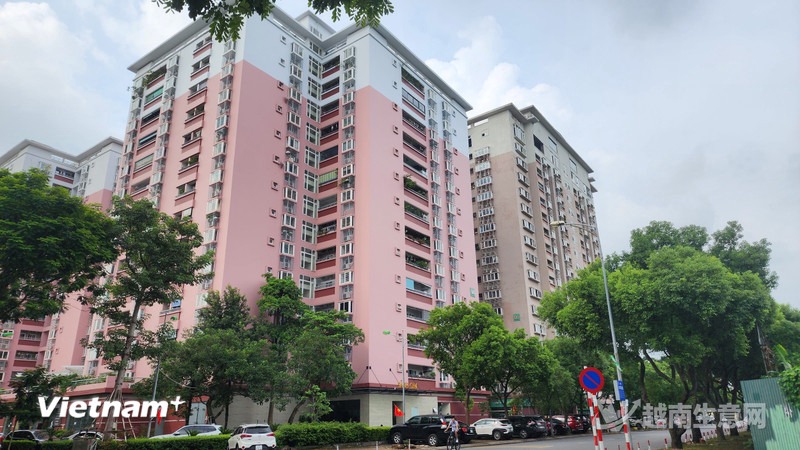
房地产市场相关配图。(越南生意网)
2024年至2025年购房、享受本金宽限期或利率支持的借款人,尤其需要计算优惠结束后的支出。持有投资性房产且租金不足以覆盖成本的人,可能面临更大的出售压力;房产出售也可能耗时数月。若现金流持续不足,及早与银行商谈调整还款安排,或在出现不良贷款前考虑出售,有助于保留处置空间。
10月18日,越南国家银行要求银行将六个月及以上期限的挂牌存款利率至少下调0.5个百分点,并将生产经营及优先领域的贷款利率下调1.5至2个百分点,同时加强高风险领域的信贷管控。住房贷款利率并未被列入直接降息范围,未来利率变化仍有不确定性,购房决策需要同时衡量价格和还款能力。
降价幅度也不能单独作为判断房价是否合适的依据。一套63平方米公寓在2025年年中以42亿越南盾购入,如今卖方降至38亿越南盾仍难成交;同项目类似房源已有35亿越南盾的成交价。购房者需要对照同类房源的实际成交记录,并核实产权、出租可能性和贷款转为浮动利率后的支出。
开发商同样面临现金流考验。对在建住房,买方可关注施工进度、承包商变化、开发商财务状况和过往交付记录。项目销售不及预期时,开发商需要判断障碍在于价格、付款安排,还是购房者对交付的担忧;缺少后续建设资金的项目,也可考虑合作或转让部分权益。
来源:越南生意网