越南国会审议教育用地及集体供餐免税范围
越南国会11月6日讨论三项税法的修订草案。议员建议按土地实际用途界定教育用地免税范围,明确集体供餐税收优惠的效果评估机制,并处理行政区划调整后住宅用地计税面积合并可能带来的税负变化。

11月6日上午,越南国会讨论涉及企业所得税、非农业用地使用税和个人所得税的修订草案。教育机构用地、少数民族居民住宅用地及集体供餐服务的税收优惠范围,成为议员讨论的重点。相关规定仍处于草案审议阶段。
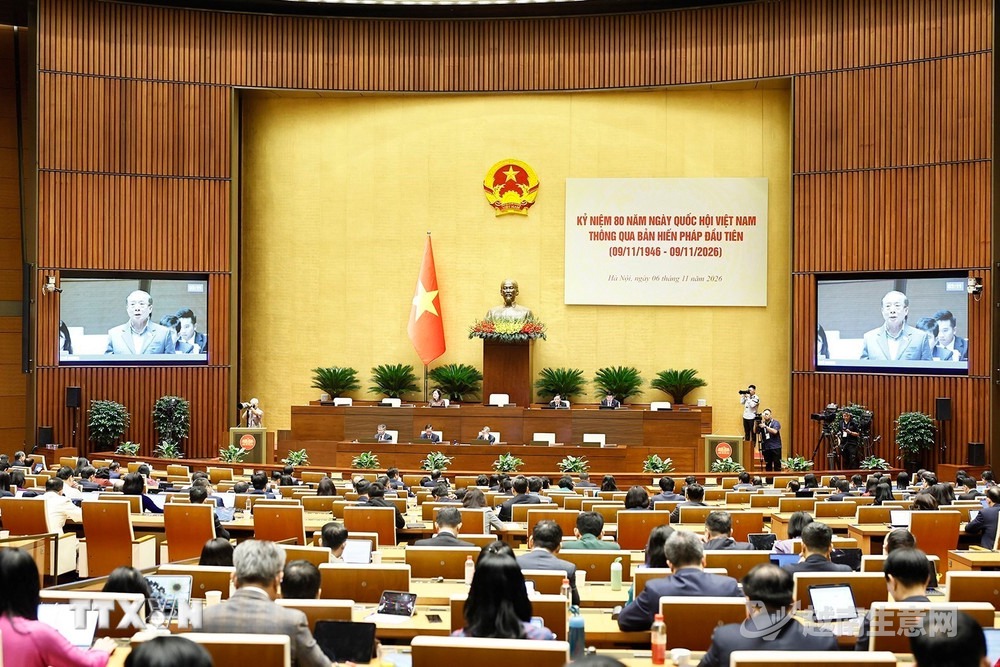
11月6日上午越南国会审议税法修订草案的会议现场。(越南生意网)
来自顺化的国会议员Nguyễn Thị Sửu建议,教育用地免税应以实际用途为准,而非仅凭教育机构的法律身份认定。教学、科研及直接服务教育活动的宿舍、食堂等用地应纳入考量,出租用于商业经营的面积则不应因此享受免税。她还建议明确少数民族居民住宅用地免税的受益人、适用地区和面积限额,防止多块土地重复享受优惠。
来自富寿的国会议员Nguyễn Cao Sơn建议,重新审视外资非营利私立教育机构的适用范围。他认为,免税应限于教育培训活动所得,不应覆盖存款利息和金融投资收益;违反承诺的机构应补缴已获减免的税款。这些均为议员对草案提出的建议。
来自海防的国会议员Nguyễn Thị Việt Nga支持对集体供餐供应商给予税收优惠,但认为不宜要求免税额立即全部体现为每份餐食降价;供应商也可能将资金用于设备、人员培训和加工条件改善。她建议明确主管部门和评估机制,并由政府在政策实施后三年内向国会报告效果,评估价格、质量、食品安全及服务可及性。
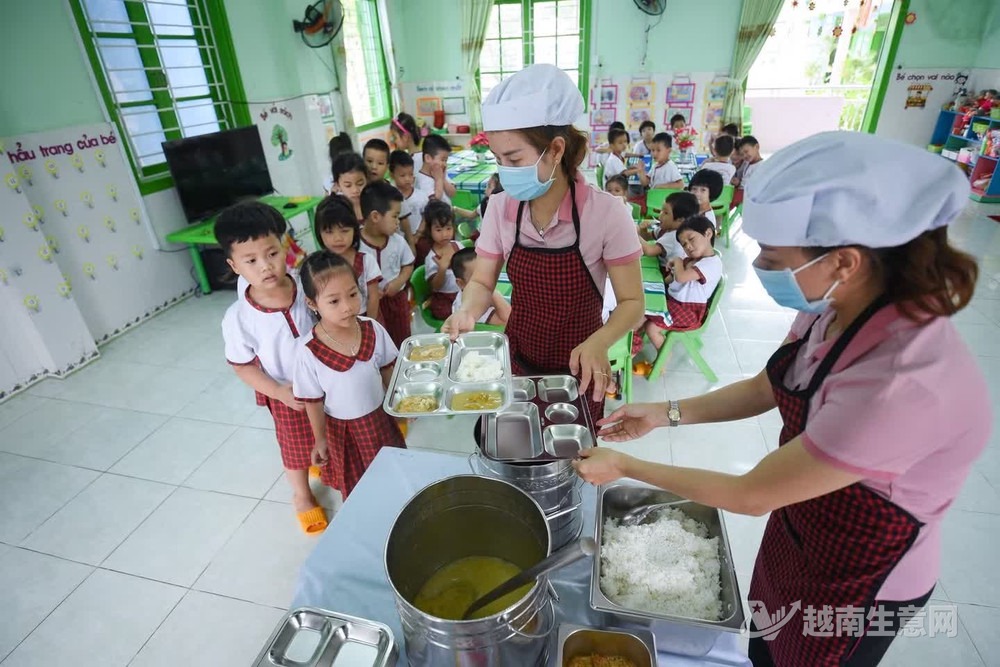
学生食用的校园餐。(越南生意网)
Nguyễn Thị Việt Nga还提出,行政区划合并后,原属不同省级行政区的住宅用地可能被纳入同一地区合并计算应税面积,即使居民未增购土地,应税超额面积和税额也可能变化。她要求政府说明税负变化的起算时间、已缴税款抵扣及过渡期处理办法。
住宅用地示意图。议员关注行政区划调整后合并计算面积可能带来的税负变化。(越南生意网)
来源:越南生意网