越南國會審議教育用地及集體供餐免稅範圍
越南國會11月6日討論三項稅法的修訂草案。議員建議按土地實際用途界定教育用地免稅範圍,明確集體供餐稅收優惠的效果評估機制,並處理行政區劃調整後住宅用地計稅面積合併可能帶來的稅負變化。

11月6日上午,越南國會討論涉及企業所得稅、非農業用地使用稅和個人所得稅的修訂草案。教育機構用地、少數民族居民住宅用地及集體供餐服務的稅收優惠範圍,成為議員討論的重點。相關規定仍處於草案審議階段。
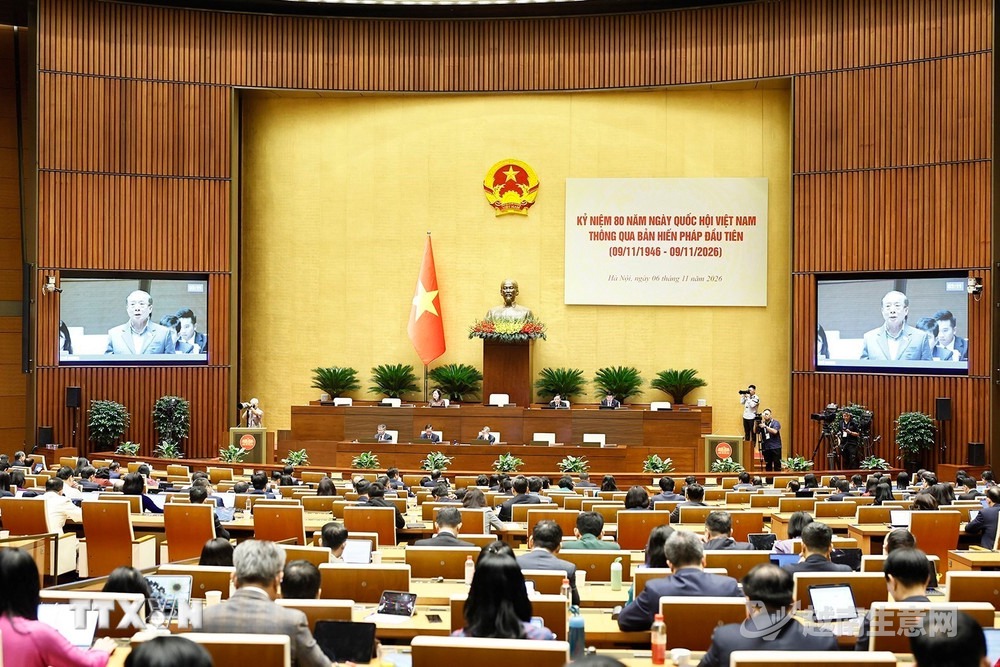
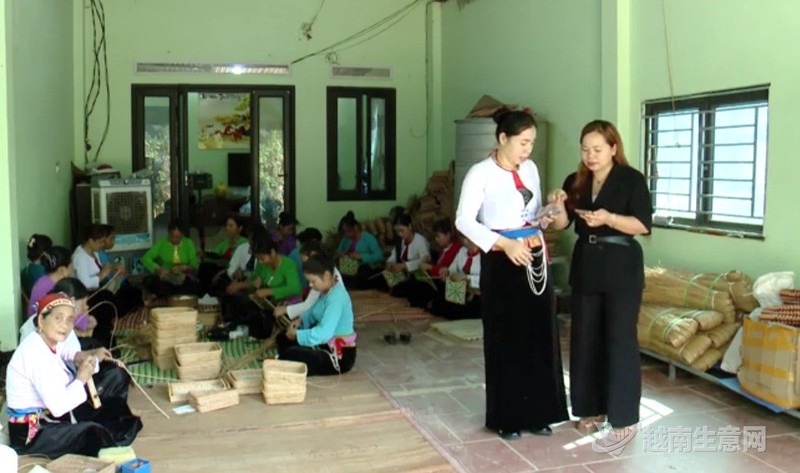
11月6日上午越南國會審議稅法修訂草案的會議現場。(越南生意網)
來自順化的國會議員Nguyễn Thị Sửu建議,教育用地免稅應以實際用途為準,而非僅憑教育機構的法律身份認定。教學、科研及直接服務教育活動的宿舍、食堂等用地應納入考量,出租用於商業經營的面積則不應因此享受免稅。她還建議明確少數民族居民住宅用地免稅的受益人、適用地區和麵積限額,防止多塊土地重複享受優惠。
來自富壽的國會議員Nguyễn Cao Sơn建議,重新審視外資非營利私立教育機構的適用範圍。他認為,免稅應限於教育培訓活動所得,不應覆蓋存款利息和金融投資收益;違反承諾的機構應補繳已獲減免的稅款。這些均為議員對草案提出的建議。
來自海防的國會議員Nguyễn Thị Việt Nga支持對集體供餐供應商給予稅收優惠,但認為不宜要求免稅額立即全部體現為每份餐食降價;供應商也可能將資金用於設備、人員培訓和加工條件改善。她建議明確主管部門和評估機制,並由政府在政策實施後三年內向國會報告效果,評估價格、質量、食品安全及服務可及性。
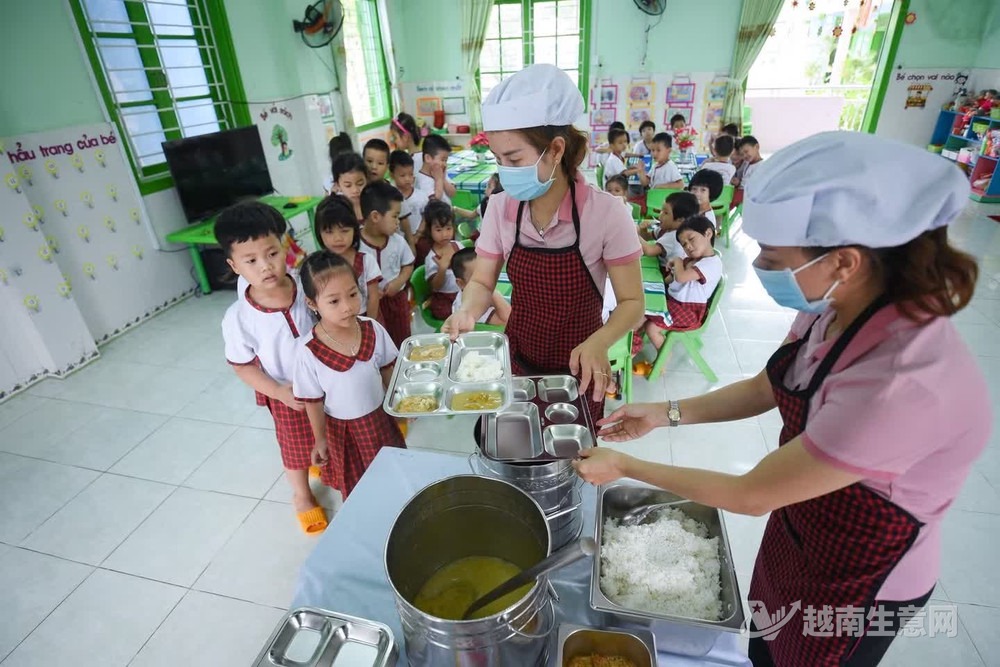
學生食用的校園餐。(越南生意網)
Nguyễn Thị Việt Nga還提出,行政區劃合併後,原屬不同省級行政區的住宅用地可能被納入同一地區合併計算應稅面積,即使居民未增購土地,應稅超額面積和稅額也可能變化。她要求政府說明稅負變化的起算時間、已繳稅款抵扣及過渡期處理辦法。
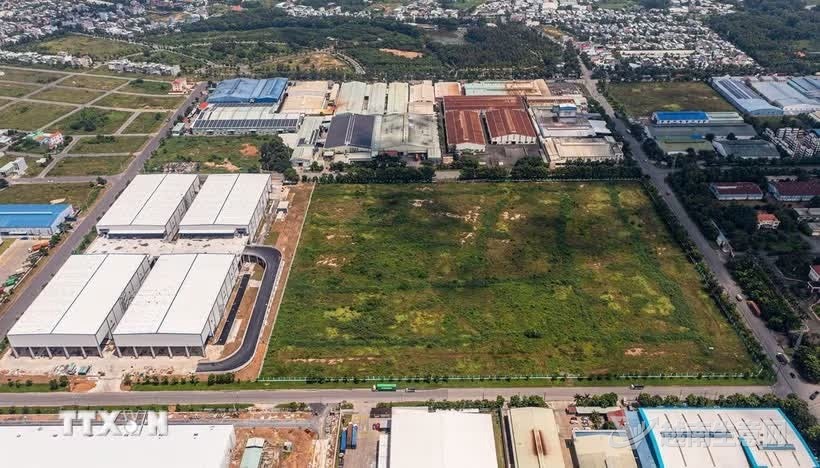
住宅用地示意圖。議員關注行政區劃調整後合併計算面積可能帶來的稅負變化。(越南生意網)
來源:越南生意網