越南養殖業團體呼籲解決稅務與通關難題
越南家禽業團體向越南工商聯合會提交建議,稱飼料增值稅進項稅額無法抵扣、進口原料繳稅佔用資金,以及商品編碼和原產地證明審核標準不一,增加了養殖企業的成本與稅務風險。

Hiệp hội Gia cầm Việt Nam(VPA)主席Nguyễn Thanh Sơn向越南工商聯合會提交文件,建議解決養殖企業面臨的稅務和海關問題。該團體稱,原料價格、匯率和國際運輸成本波動之際,現行規定增加了企業成本和資金壓力。
現行規定下,商業飼料不徵收增值稅,國內生產企業因此無法抵扣或退還水電、包裝、設備等投入的進項稅額。VPA稱,這部分稅額計入成本後,使國產飼料成本上升約3%至5%。養殖業所需的豆粕、玉米和小麥等部分原料仍有70%至80%依賴進口,進口環節即時繳稅也佔用企業資金。VPA建議,對守法記錄良好且符合海關認證企業條件的企業,研究恢復相關原料進口稅款30天緩繳機制。
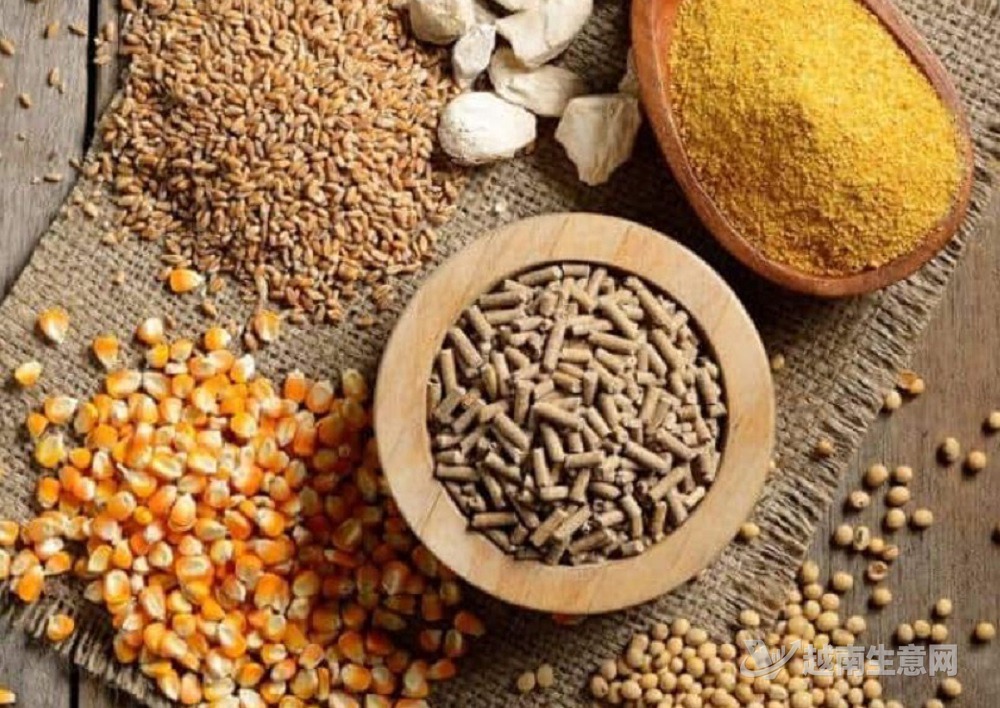
養殖業所需的豆粕、玉米和小麥等部分原料仍高度依賴進口。(越南生意網)
在企業所得稅方面,VPA建議提高對自然災害、疫病造成損失的證明材料的接受彈性。該團體還認為,初加工產品與加工產品、農業直接生產與貿易服務的認定標準不統一,可能給企業帶來增值稅及企業所得稅優惠適用風險。
海關環節中,賴氨酸、蛋氨酸、維生素及益生菌等飼料原料和添加劑的商品編碼分類存在分歧。VPA稱,有些貨物放行後被重新歸類,企業可能面臨最長追溯五年的補稅和行政處罰。該團體建議加強商品編碼預先裁定,統一分類標準;對企業已如實申報且完成查驗放行的貨物,若主管機關隨後改變分類解釋,應儘量對未來批次適用新認定。
VPA還稱,進口原料價格波動時,海關價格磋商可能持續5至10天,增加擔保和倉儲成本。原產地證明中的拼寫、標點或表格細微差異也可能導致證書被拒,使企業失去自由貿易協定下的特別優惠稅率。該團體呼籲完善稅務和海關規則,減少通關成本。
來源:越南生意網