越南明確欠稅暫緩出境條件:僅欠工資個稅不在適用範圍
越南第252/2026/NĐ-CP號議定明確,只有工資收入、未經營且不擔任企業相關職務的人,不會僅因拖欠工資所得的個人所得稅而被暫緩出境。經營者、企業相關人員及部分擬出境人員,分別適用不同條件。

依據越南稅收管理法及第252/2026/NĐ-CP號議定,針對越南公民的欠稅暫緩出境措施,涉及有經營活動相關納稅義務的人員。僅有工資、薪金收入,既不經營,也不擔任規定的企業相關職務者,不會僅因拖欠工資、薪金產生的個人所得稅而被暫緩出境。
個體經營者和個體工商戶戶主,若欠稅達5000萬越南盾、逾期至少120天,且屬於稅務行政決定強制執行情形,可能被暫緩出境。企業、合作社及合作社聯合會的受益所有人或法定代表人,若所屬單位欠稅達5億越南盾、逾期至少120天且屬於強制執行情形,也可能適用該措施。
對於未在註冊地址經營的單位,其個體經營者、戶主、法定代表人或受益所有人也可能被暫緩出境:稅務機關發出通知滿120天后,單位仍未恢復經營,或仍未終止稅號效力,即可能適用。越南稅務機關指出,這種情形不以存在欠稅為前提,但措施須依法按對象、條件和程序實施;納稅人達到規定的解除條件後,應立即取消。
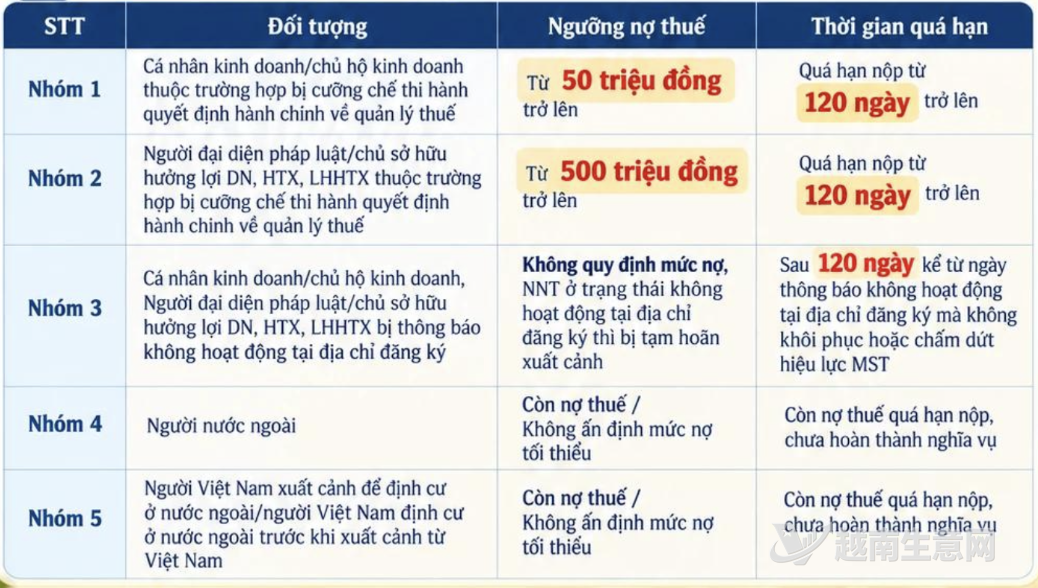
欠稅暫緩出境適用情形彙總表。資料來源:河內市稅務機關。(越南生意網)
此外,外國人在離開越南前,如仍有逾期稅款且未履行納稅義務,可能被暫緩出境。擬出境赴海外定居的越南公民,以及已在海外定居、擬出境的越南人,如有未清償的逾期稅款,也屬於適用範圍。越南稅務機關表示,這些情形不適用上述5000萬或5億越南盾的欠稅門檻,也不適用逾期120天的條件。
來源:越南生意網