房價與房貸壓力下,越南年輕人推遲購房
越南年輕購房者面臨房價上漲和房貸利率變化的雙重壓力。Batdongsan的調查顯示,有購房需求的18至35歲受訪者中,83%仍在租房。2026年第三季度,房貸優惠期利率高於多數年輕受訪者期望的區間。

越南年輕人對長期貸款購房趨於謹慎。Batdongsan近期調查顯示,83%的18至35歲有購房需求者仍在租房,主要原因是財力不足;其中64%希望短期內擁有住房,卻擔心房價和貸款利率。多數受訪者只願在年利率為5%至9%時貸款,找到合適房源後願意貸款購房的年輕人僅佔18%。
實際貸款成本高於多數受訪者的預期。DXS-FERI對2026年第三季度的調查顯示,銀行住房貸款在6至12個月優惠期內的平均年利率約為8.6%至12%,比2025年同期高1.5至2個百分點。優惠期結束後,利率還可能調整。胡志明市33歲的Hải Đăng原計劃貸款18億越南盾購買一套總價28億越南盾的舊公寓,測算月供起初約為2100萬越南盾,優惠期結束後可能升至2500萬越南盾,最終決定繼續租房。
房價也增加了首付款積累的難度。Avison Young Việt Nam的數據顯示,過去五年河內和胡志明市房價上漲約50%至75%,收入每年增長約6%至10%;兩地公寓價格普遍超過每平方米1.08億越南盾。第一太平戴維斯(Savills)的數據顯示,2026年第三季度胡志明市新開盤公寓約80%屬於中高端市場,均價超過每平方米1億越南盾,低於30億越南盾的公寓日益稀缺。
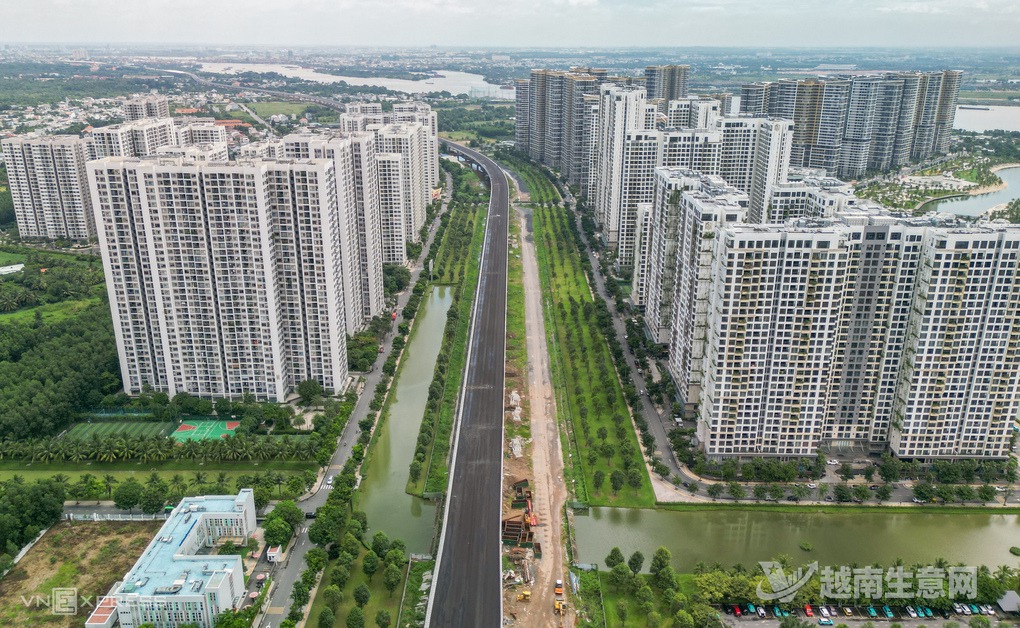
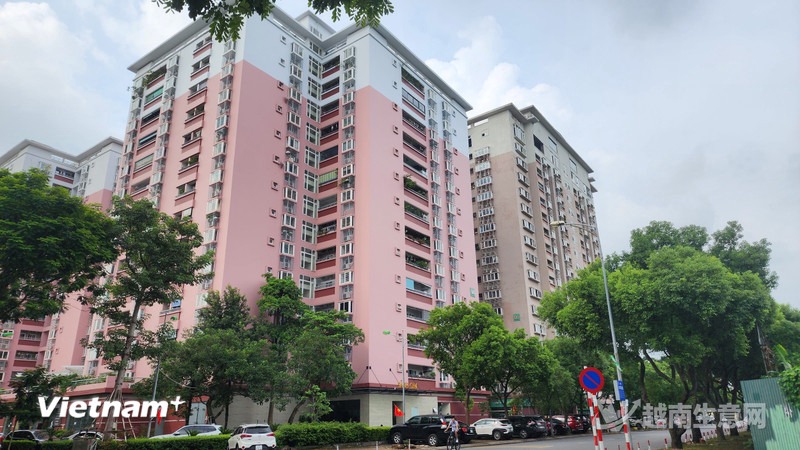
2026年8月,胡志明市東部的公寓項目。(越南生意網)
DKRA Group副總經理Võ Hồng Thắng認為,購房者應根據收入、生活開支、自有資金及長期償債能力確定貸款額,不能只看銀行批准的額度。他以一個有一名幼兒、月收入約5000萬越南盾的家庭為例,估計其每月可拿出約2000萬越南盾還貸;按平均年利率12%計算,對應貸款約15億越南盾。購房者仍需留出必要開支和應急資金,以應對利率或收入變化。
來源:越南生意網