越南國會討論荒廢土地加稅0.2%,要求區分遲延原因
越南國會分組討論非農業土地使用稅修訂草案,多數代表支持對荒廢、遲延投入使用的土地加徵0.2%稅率,但要求明確認定標準,區分故意閒置與因徵地、交地或不可抗力導致的客觀遲延,避免與土地法修訂草案產生財務義務重疊。
共 3 篇
越南國會分組討論非農業土地使用稅修訂草案,多數代表支持對荒廢、遲延投入使用的土地加徵0.2%稅率,但要求明確認定標準,區分故意閒置與因徵地、交地或不可抗力導致的客觀遲延,避免與土地法修訂草案產生財務義務重疊。
越南國會10月23日討論稅法修訂草案,政府擬對閒置、遲延使用或未投入使用的土地按0.2%稅率徵稅。多名議員支持遏制囤地的方向,但要求明確土地認定標準、起徵時間,並區分客觀原因及銀行處置不良資產的情形。
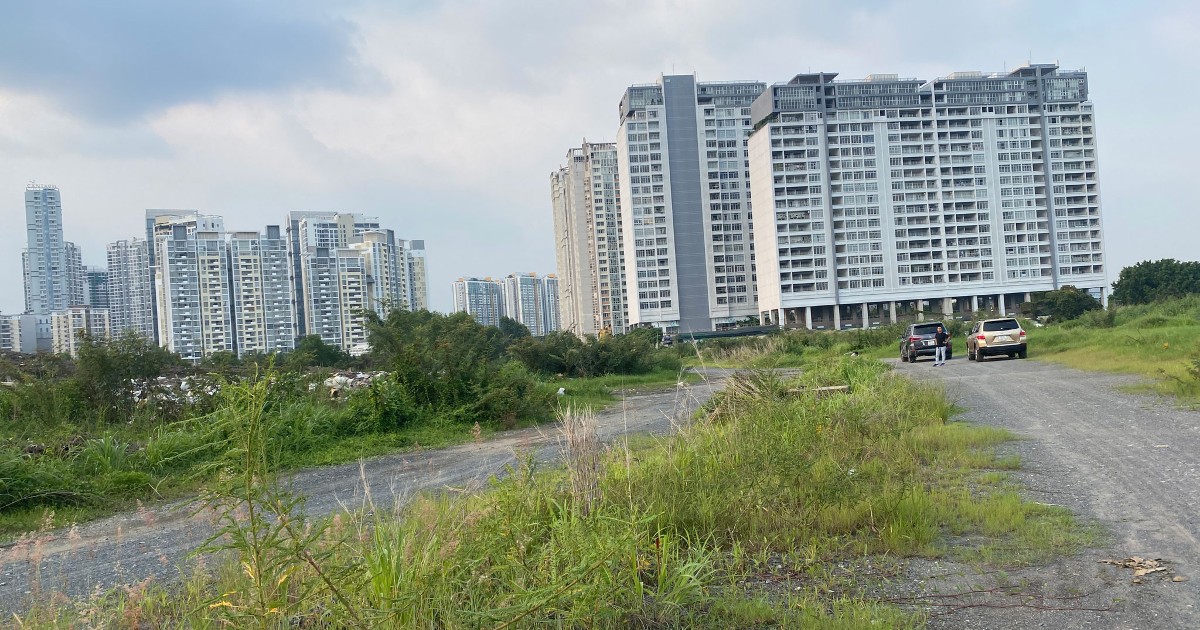
越南財政部在修訂《企業所得稅法》《非農業土地使用稅法》和《個人所得稅法》的草案中,提議對荒廢、未投入使用或延遲投入使用的土地徵收0.2%的稅率,且不按限額計算。該稅率與現行非法佔用土地稅率持平,約為住宅用地限額內0.03%稅率的近7倍。具體認定標準將參照土地法,目前尚待相關部門出臺指導細則。