越南拟为停业企业减免最高70%逾期报税罚款
越南财政部正就一项税务纾困决议草案征求意见。已停业但尚未注销税号、或不在登记地址经营的企业和组织,补齐报税材料后,拟按完成时间获得30%至70%的逾期申报罚款减免。草案还涉及个体经营者及长期停业主体的税号处理。

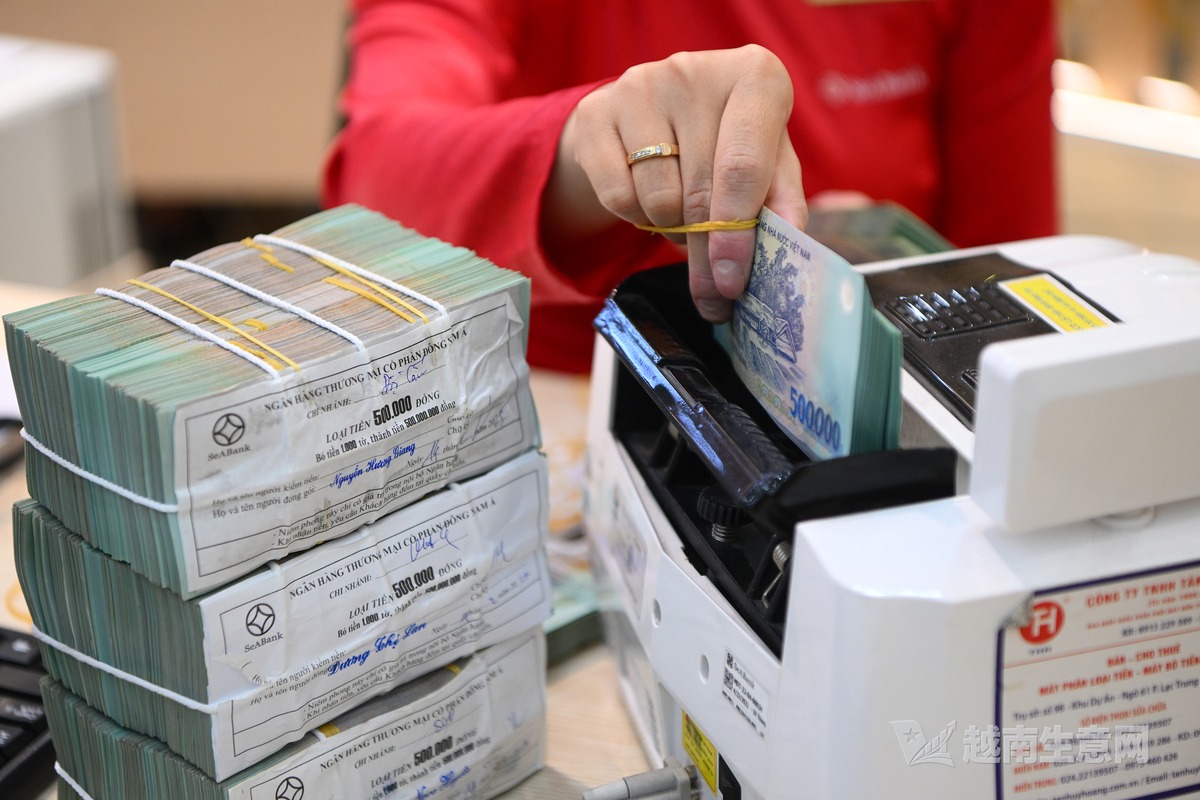
越南财政部正就税务纾困决议草案征求意见,拟为已停业但尚未注销税号(状态03)、或不在登记地址经营(状态06)的企业和组织,减免逾期提交报税材料的罚款。适用主体须补齐所欠申报材料,减免幅度取决于补交时间。
若在决议生效后至2027年6月30日补齐材料,罚款拟减免70%;2027年7月1日至12月31日补齐的,减免50%;2028年1月1日至6月30日补齐的,减免30%。采用申报方式纳税的个体经营者补齐材料后,拟只缴纳规定罚款的一半;采用定额方式纳税的个体经营者拟获免罚。已有处罚决定的案件、逃税行为,以及正在因税务或发票欺诈接受调查、起诉、审判的案件,不适用该政策。
草案还拟免除企业收到不在登记地址经营通知后、未产生纳税义务期间的报税材料提交义务。登记证被撤销但税号尚未注销的企业、合作社和个体经营者,也拟获免提交相关材料,但仍须完成截至撤证时的税务结算申报。此后如产生纳税义务,仍须就相应期间申报。
停业超过10年的企业和个体经营者,若已无欠税且未处于税务检查、调查、起诉或审判程序中,可获考虑注销税号。主管部门拟将有关信息公示30天;如无异议,税务机关将在系统中注销税号,并移交经营登记机关处理。若事后发现遗漏纳税义务,税务机关将恢复税号并追缴税款及滞纳金。
财政部举例称,一家10年未在登记地址经营、成立以来未开展生产经营的企业,若按季度申报增值税,为注销税号可能至少需要补交40份申报材料和10份企业所得税结算材料,相关费用估计达5500万越南盾,其中逾期申报罚款约2300万越南盾。财政部表示,两类税务登记状态中,停业超过10年的纳税人逾75.3万,约占总数的25%;其中约28.7万为企业和组织,约46.6万为个体经营者。
来源:越南生意网