越南拟简化停业企业税号注销程序
越南财政部在征求意见的政府决议草案中提出,为符合条件的长期停业企业简化税号注销。财政部举例称,一家离开登记地址10年且没有经营活动的企业,按现行规定办理解散,需补交至少40份申报表、10套汇算报告,并支付约5500万越南盾。

越南财政部在征求意见的政府决议草案中提出,允许符合条件的长期停业企业通过简化程序注销税号。适用对象包括已停止经营但尚未完成税号注销手续,或被税务机关认定至少10年未在登记地址经营的企业;企业还须没有欠税,且不涉及监察、调查、起诉或审判。
财政部以一家离开登记地址10年、期间没有经营活动的企业为例:按现行规定办理解散,企业至少要补交40份季度增值税申报表和10套企业所得税汇算报告,即使所有申报指标均为零。企业还需支付约5500万越南盾,包括2300万越南盾逾期申报罚款、2000万越南盾牌照费及1200万越南盾牌照费滞纳金。现行规定没有为返回办理税号注销的企业设置罚款减免机制。
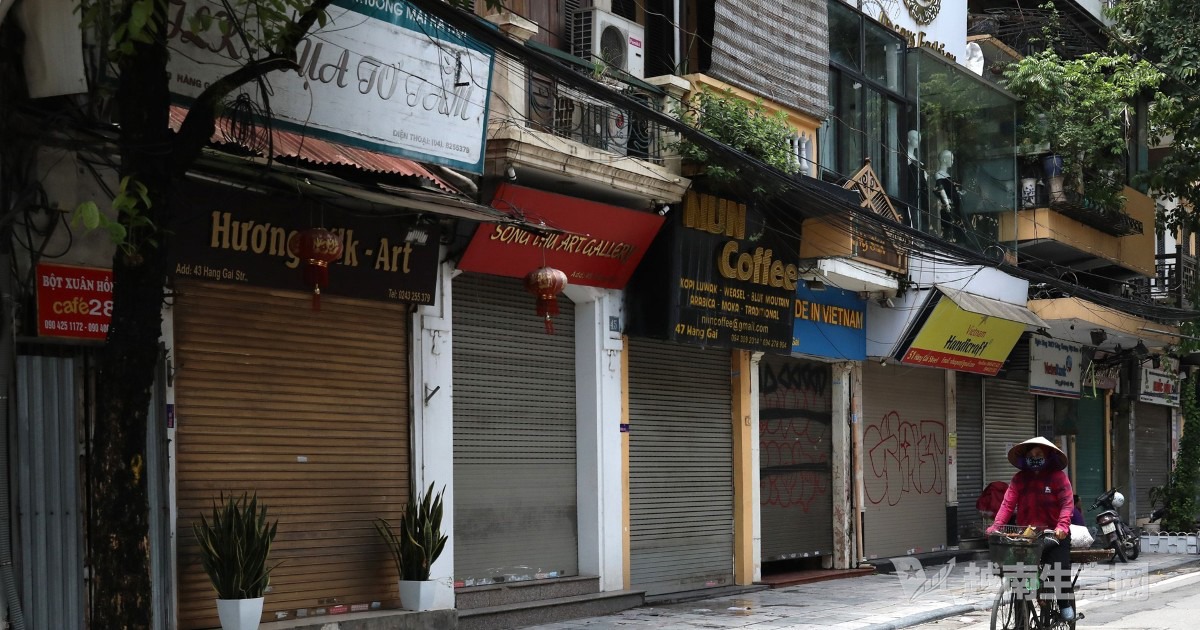
现行规定尚未设置针对长期离开登记地址、返回办理税号注销企业的罚款减免机制。(越南生意网)
按照提案,税务机关将在网站公示拟注销信息30天;若无人提出异议或申请恢复税号,税务机关将注销税号,并将信息转交企业登记机关处理。该程序仍处于征求意见阶段。
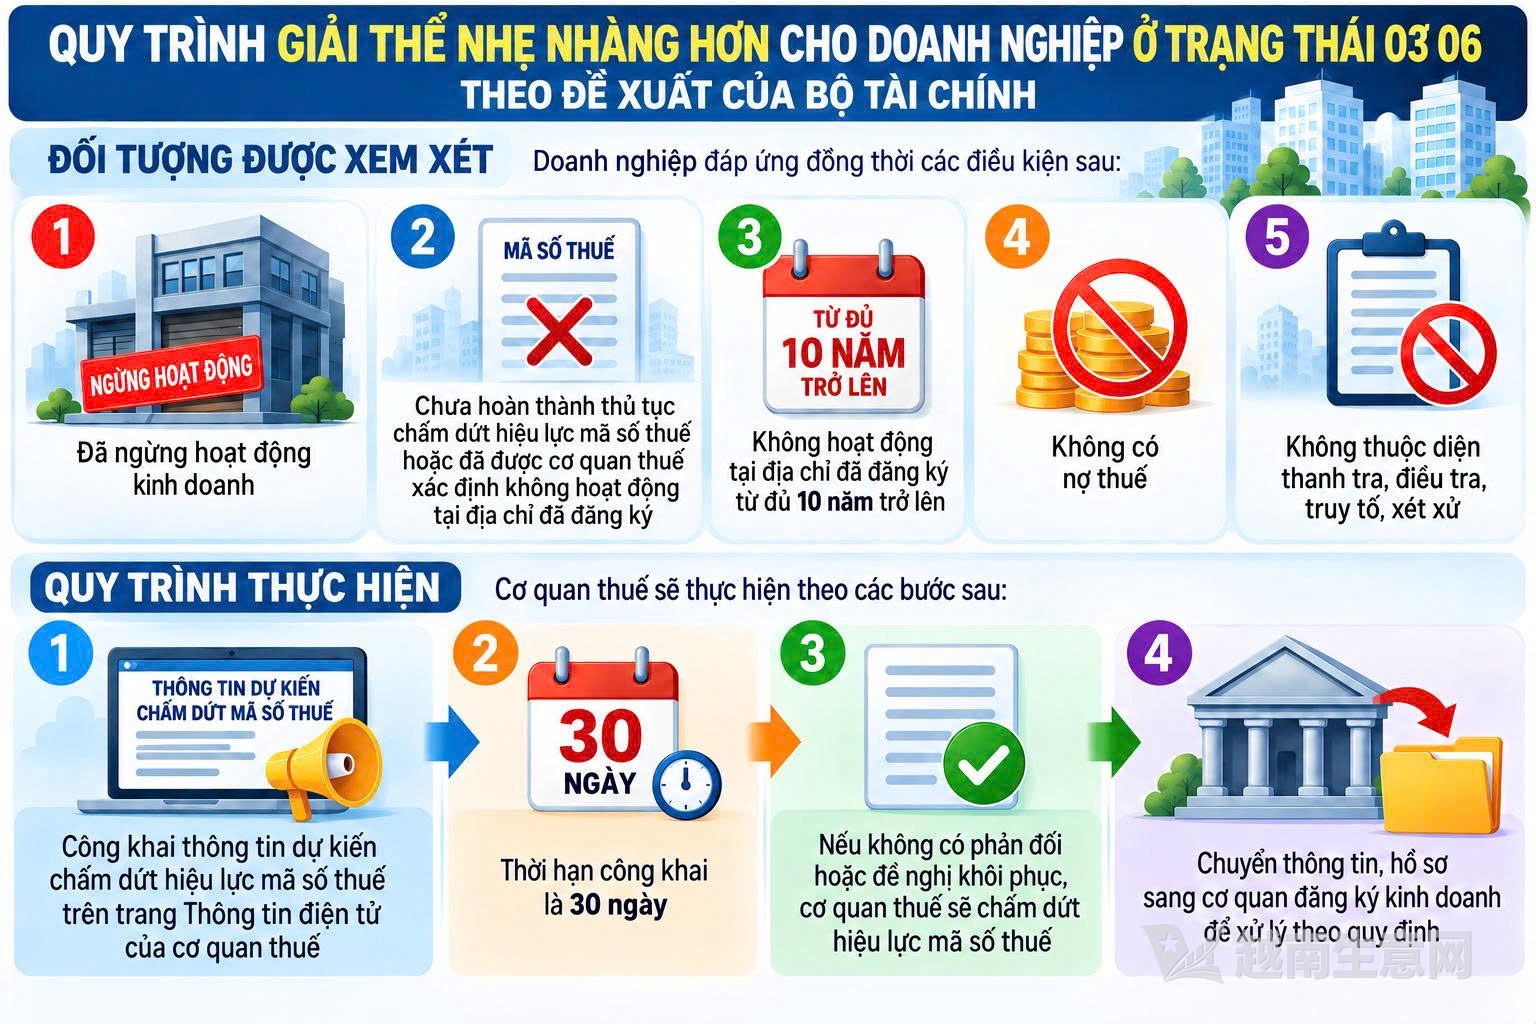
财政部提议简化长期离开登记地址企业的注销程序。(越南生意网)
财政部统计,目前处于“停业但未完成税号注销”状态的纳税人有643383个,处于“未在登记地址经营”状态的有1875057个,两类合计2518440个。其中,529041个纳税人自2015年或更早以前已不再经营,占总数的21%。
全球论坛认为,未经营的法人实体仍留在企业登记系统中,可能影响企业身份、所有权和会计资料的准确性与可核查性,并建议越南完善跟踪和处理机制。财政部表示,解决申报义务及罚款方面的障碍,有助于回应全球论坛的建议,为预计于2028年第二季度进行的深入评估作准备。
来源:越南生意网