越南閒置土地0.2%稅率將於2027年7月生效
越南國會於2026年11月20日通過稅法修訂案。閒置土地0.2%的稅率將從2027年7月1日起實施;企業及個體經營者選擇所得稅計算方式的營業收入門檻,將從2027納稅年度起由30億越南盾提高至100億越南盾。

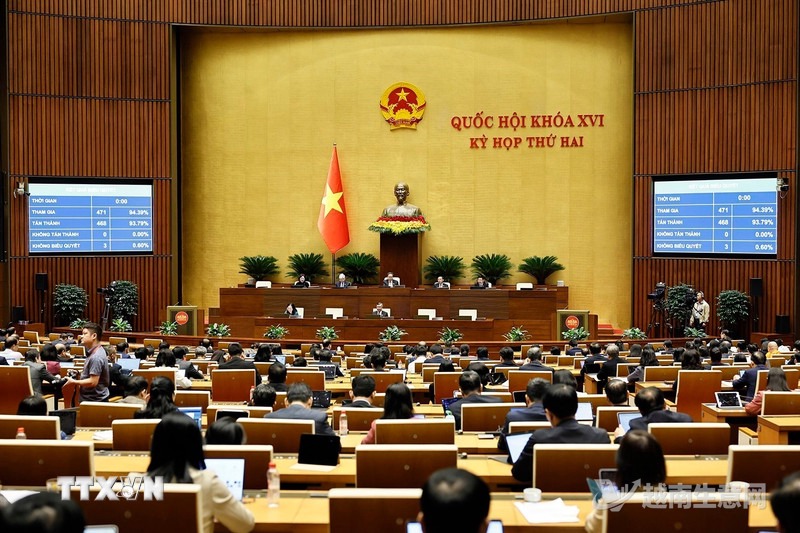
越南國會2026年11月20日通過涉及企業所得稅、非農業土地使用稅和個人所得稅的法律修訂案,參與表決的477名代表中有475人贊成。法律共四條,原則上自2027年1月1日起生效;閒置土地適用0.2%稅率的規定自2027年7月1日起實施。
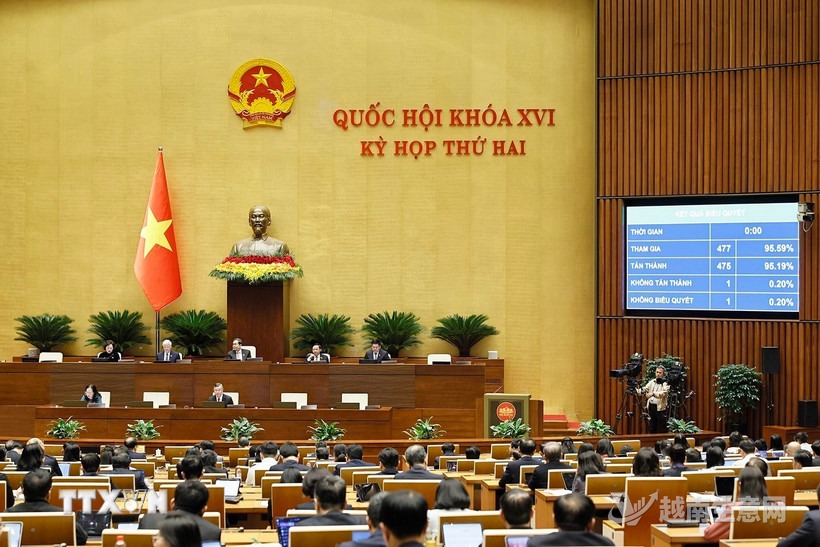
越南國會表決通過涉及企業所得稅、非農業土地使用稅和個人所得稅的法律修訂案。(越南生意網)
修訂案將企業及個體經營者選擇企業所得稅、個人所得稅計算方式的營業收入門檻由30億越南盾提高至100億越南盾,自2027納稅年度起適用,並授權政府根據不同時期的經濟社會狀況調整門檻。修訂案還規定中小企業可免徵三年企業所得稅。政府將通過實施細則規定稅收計算方式的適用期限,並明確部分通過合併、拆分或轉換等方式成立的企業不適用三年免稅政策。
教育領域方面,修訂案規定公立教育機構及非營利性私立教育機構享有企業所得稅優惠。越南財政部長吳文俊(Ngô Văn Tuấn)表示,私立機構的非營利性質須由主管機關依法確認;政府擬在實施細則中將免稅收入限定於直接關聯教育培訓、科研及教育輔助服務的收入。向教育和醫療機構提供餐食的企業及個體經營者,也被納入相關所得稅免稅規定。
修訂案還規定,教育機構用於教育培訓的土地可免徵非農業土地使用稅;用於商業、貿易或服務的土地面積不在免稅範圍內。閒置土地將按0.2%徵稅,計稅面積為閒置土地面積。非農業土地使用稅的計稅地價穩定期擬由五年縮短至三年,相關地價規定將於2028年1月1日起生效。
來源:越南生意網