越南非農業土地使用稅11月2日截止 公寓業主也需繳納
越南非農業土地使用稅2026年度繳納截止日期為11月2日,因原定10月31日恰逢週六順延。河內稅務局明確,公寓業主同樣屬於納稅對象,按分攤土地面積和0.03%稅率計算,逾期將按日加收0.03%滯納金。

河內稅務局表示,2026年度非農業土地使用稅的最晚繳納期限為11月2日。按規定,首次納稅的,期限為稅務機關發出通知之日起30天內;從第二年起,納稅人每年繳納一次,最晚為10月31日。由於今年10月31日是週六,期限順延至下一個工作日,即11月2日。
稅務機關提示2026年非農業土地使用稅繳納截止日期為11月2日(越南生意網)
逾期繳稅須按規定繳納滯納金,標準為每日0.03%,按滯納稅款金額計算。稅務機關建議納稅人通過eTax Mobile等線上渠道辦理,以節省時間。
針對民眾關心的公寓是否需繳稅問題,峴港稅務局和太原省第一稅務分局均明確,公寓須繳納非農業土地使用稅。城市和農村的居住用地,包括公寓樓建設用地,均屬於非農業土地使用稅的徵稅對象。對公寓而言,分配給每套公寓的土地面積是計稅依據,這是與公寓相關聯的土地使用權所屬組織、家庭和個人的財務義務。
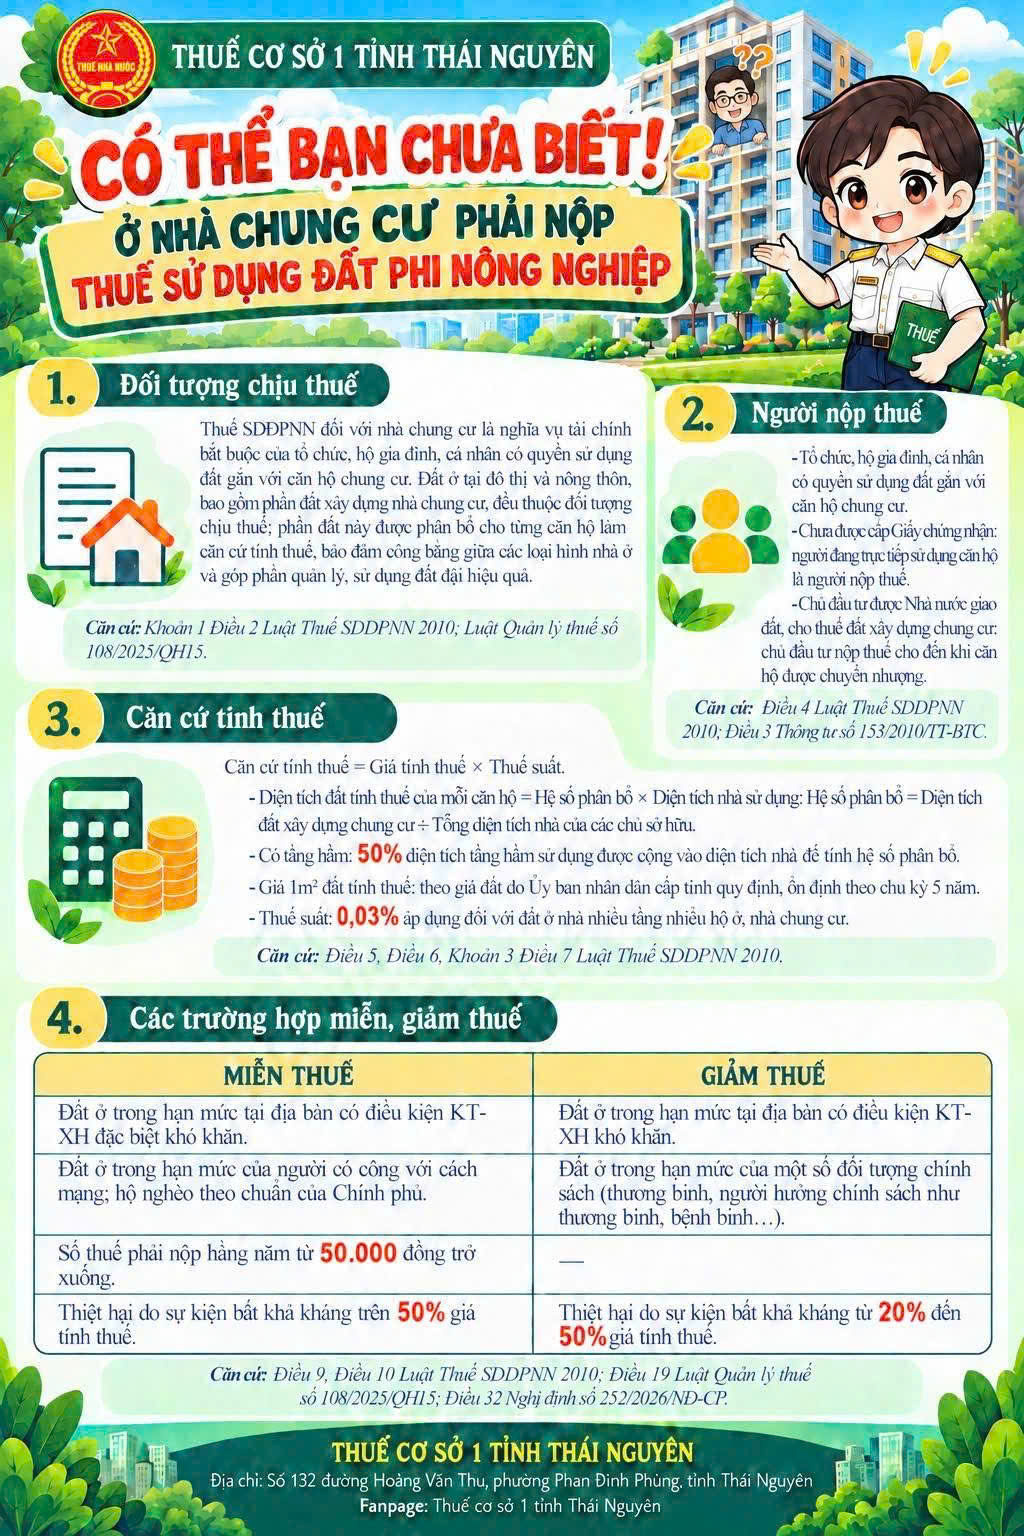
稅務機關明確公寓也須繳納非農業土地使用稅(越南生意網)
應納稅額等於計稅價格乘以稅率。其中,每套公寓的計稅土地面積等於分攤係數乘以房屋使用面積;分攤係數為公寓樓建設用地面積除以各業主房屋總面積,若樓宇有地下室,則可將50%的地下室使用面積計入房屋面積計算分攤係數。每平方米計稅地價按省級人民委員會規定的土地價格確定,每5年保持穩定。多層多戶住宅和公寓的居住用地適用稅率為0.03%。
稅務機關指出,依法免徵、減徵的情形包括:每年應繳非農業土地使用稅在5萬越南盾以下的免徵;位於經濟社會特別困難地區的限額內居住用地,以及革命有功人員、貧困戶限額內的居住用地等也可免徵。
在申報方面,若稅務機關尚未掌握足夠信息確定公寓納稅義務,納稅人需按規定申報:家庭和個人使用01/TK-SDDPNN表,組織使用02/TK-SDDPNN表,家庭和個人彙總申報居住用地則使用03/TKTH-SDDPNN表。若稅務機關已有完整信息數據,納稅人無需提交申報材料。材料向土地所在地稅務機關提交,實行一站式聯動的可在土地接收部門提交後轉交稅務機關。
納稅人應仔細核對公寓分攤土地面積等信息,轉讓公寓時及時更新,並妥善保存相關證件。如有疑問,可聯繫直接管理的稅務機關,或通過eTax Mobile查詢納稅義務、接收通知並反饋。此前《年輕人報》10月4日刊發《突然被“追債”土地稅》一文後,不少讀者反映居住多年從未收到納稅通知,對公寓是否需繳稅及如何辦理存有疑問。
來源:越南生意經