越南年營收不超100億盾者可按期減免30%所得稅
越南政府出臺第398號法令:2026年和2027年,年營收不超過100億越南盾的企業及個體經營者,可在各期申報或暫繳時減免30%所得稅。實際營收超出門檻的,須補繳已減免稅款。

越南政府10月30日頒佈第398號法令,明確2026年和2027年所得稅減免辦法。企業、個體經營者及經營戶每年營收不超過100億越南盾的,可在各期申報或暫繳時減免30%所得稅。法令自10月29日起生效,減免範圍不包括增值稅。
經營戶和個人經營者的減免額,以全部經營活動應繳的個人所得稅計算,無論其稅款按營收還是按所得核算。預計全年營收不超過100億越南盾的,可在季度、半年或年度申報時計算減免;代扣代繳者也可按月、季度或每次發生的應稅收入計算減免。
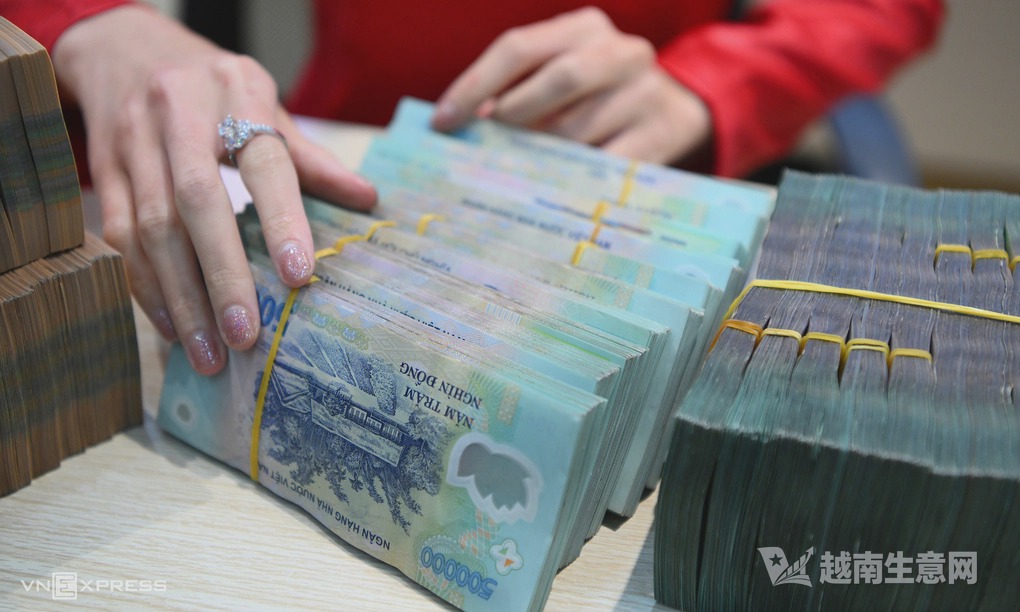
河內一家銀行分行的業務辦理現場。(越南生意網)
經營者須彙總全年各項經營活動的實際營收。累計營收一旦超過門檻,應在當期調整申報並補繳此前全部減免稅款;補繳款在該期申報截止日前不計滯納金。此前申報時未計算減免的,可補充申報或在年度彙算時重新計算。
企業可在季度暫繳企業所得稅時自行計算30%的減免額,合作社、事業單位及其他有經營所得的組織也適用。已享受其他稅收優惠的企業,可對優惠後仍須繳納的稅額再減免30%。判定營收時,須計入商品銷售、服務、財務及其他收入,併合並分支機構和下屬單位的營收。
企業實際營收若超過100億越南盾,須補足稅款,滯納金按稅收管理規定處理。財政部此前估計,這項政策兩年將使財政收入減少約6.7萬億越南盾;按100億越南盾的營收門檻,約99.86%的個人及經營戶、81.1%的企業可享受減免。
來源:越南生意網